Trong bất động sản, hai người cùng quan tâm một dự án chưa chắc đang tìm kiếm cùng một sản phẩm. Người mua để ở có thể đặt ưu tiên vào sự thuận tiện trong sinh hoạt, không gian dành cho gia đình và khả năng duy trì khoản chi trả trong nhiều năm. Người mua với mục tiêu đầu tư lại cần xem xét thêm thời gian nắm giữ, dòng tiền, khả năng khai thác tài sản và phương án xử lý khi kế hoạch thay đổi.
Sự khác biệt ấy nghe có vẻ đơn giản, nhưng lại ảnh hưởng trực tiếp đến cách lựa chọn căn hộ. Nếu sử dụng cùng một bộ tiêu chí cho mọi mục tiêu, người mua có thể chú ý quá nhiều đến những yếu tố không thực sự quan trọng với mình, trong khi bỏ qua những điều có ảnh hưởng lớn hơn đến quyết định dài hạn.
Không có một tiêu chí phù hợp cho tất cả người mua
Khi tìm hiểu căn hộ, khách hàng thường bắt đầu từ những yếu tố dễ so sánh như vị trí, diện tích, số phòng ngủ, tiện ích và giá bán. Đây là bước cần thiết, nhưng chưa đủ để xác định một sản phẩm có phù hợp hay không.
Với gia đình mua nhà để ở, diện tích trên giấy cần được đặt cạnh cách sử dụng thực tế. Một căn hộ có số phòng phù hợp nhưng cách bố trí không đáp ứng nhu cầu sinh hoạt có thể khiến gia đình phải điều chỉnh thói quen hoặc phát sinh nhu cầu cải tạo. Ngược lại, một không gian được tổ chức hợp lý có thể đáp ứng tốt hơn nhu cầu sử dụng, tùy thuộc vào số thành viên và lối sống của từng gia đình.
Gia đình có trẻ nhỏ có thể quan tâm đến sự thuận tiện khi di chuyển trong nhà, nơi cất giữ đồ dùng và khả năng tiếp cận những không gian phục vụ sinh hoạt chung. Người sống một mình hoặc gia đình ít thành viên có thể ưu tiên cách bố trí gọn gàng, dễ quản lý và phù hợp với nhịp sống cá nhân.
Những khác biệt này cho thấy không thể đánh giá căn hộ chỉ bằng số mét vuông. Diện tích là dữ kiện quan trọng, nhưng giá trị sử dụng còn phụ thuộc vào cách không gian được tổ chức và nhu cầu của người ở.
Với người mua đầu tư, cách tiếp cận cũng cần bắt đầu từ mục tiêu cụ thể. Người dự định cho thuê sẽ quan tâm đến nhóm khách thuê có thể hướng đến, mức chi phí cần bỏ ra và khả năng duy trì dòng tiền. Người mua với kỳ vọng bán lại trong tương lai phải xem xét thêm thời gian nắm giữ, chi phí giao dịch và những rủi ro có thể ảnh hưởng đến phương án thoái vốn.
Không có căn cứ để khẳng định một loại căn hộ luôn phù hợp hơn loại khác cho mục tiêu đầu tư. Điều cần thiết là xác định rõ mục tiêu, sau đó đối chiếu sản phẩm với những điều kiện thực tế có thể kiểm chứng.
Khả năng tài chính không chỉ là số tiền ban đầu
Một điểm dễ bị xem nhẹ khi mua căn hộ là sự khác nhau giữa khả năng thanh toán ban đầu và khả năng duy trì nghĩa vụ tài chính trong thời gian dài.
Một gia đình có thể chuẩn bị đủ tiền cho khoản thanh toán đầu tiên nhưng vẫn gặp áp lực nếu các khoản phải trả tiếp theo không phù hợp với thu nhập và những chi phí thiết yếu khác. Ngược lại, việc lựa chọn phương án thanh toán phù hợp với dòng tiền có thể giúp gia đình chủ động hơn trong kế hoạch sinh hoạt, dự phòng và những thay đổi ngoài dự kiến.
Vì vậy, bài toán tài chính không nên chỉ dừng ở câu hỏi cần bao nhiêu tiền để bắt đầu mua nhà. Người mua cần xác định tổng nghĩa vụ dự kiến theo tài liệu giao dịch, những khoản chi phí liên quan và khả năng đáp ứng của bản thân trong các tình huống khác nhau.
Đối với người mua bằng vốn vay, cần tính đến cả nghĩa vụ trả nợ và những thay đổi có thể xảy ra đối với thu nhập. Chính sách hỗ trợ lãi suất, nếu có, cũng cần được đọc theo đúng thời hạn, điều kiện và phạm vi áp dụng. Không nên mặc nhiên cho rằng một ưu đãi trong giai đoạn đầu sẽ loại bỏ áp lực tài chính trong toàn bộ thời gian vay.
Người mua đầu tư cũng cần áp dụng nguyên tắc tương tự. Một phương án chỉ có vẻ phù hợp khi mọi điều kiện diễn ra thuận lợi có thể trở nên khó duy trì nếu tài sản chưa được khai thác như dự kiến hoặc thời gian nắm giữ kéo dài hơn kế hoạch. Do đó, việc tính toán nên bao gồm cả khả năng chịu đựng những tình huống không thuận lợi, thay vì chỉ dựa trên kịch bản kỳ vọng.
Ở góc độ thị trường, sự khác biệt giữa người mua để ở và người mua đầu tư không chỉ nằm ở mục tiêu, mà còn ở cách họ chấp nhận rủi ro. Với người mua để ở, áp lực tài chính kéo dài có thể ảnh hưởng trực tiếp đến sinh hoạt gia đình. Với người mua đầu tư, áp lực có thể thể hiện qua chi phí vốn, khả năng duy trì tài sản và thời gian chờ đợi kết quả.
Bởi vậy, một căn hộ được xem là phù hợp không chỉ vì người mua có thể thanh toán ở thời điểm hiện tại, mà còn vì phương án sở hữu có thể được duy trì trong những điều kiện thực tế của họ.
Happy One Elite: Nên bắt đầu từ nhu cầu nào?
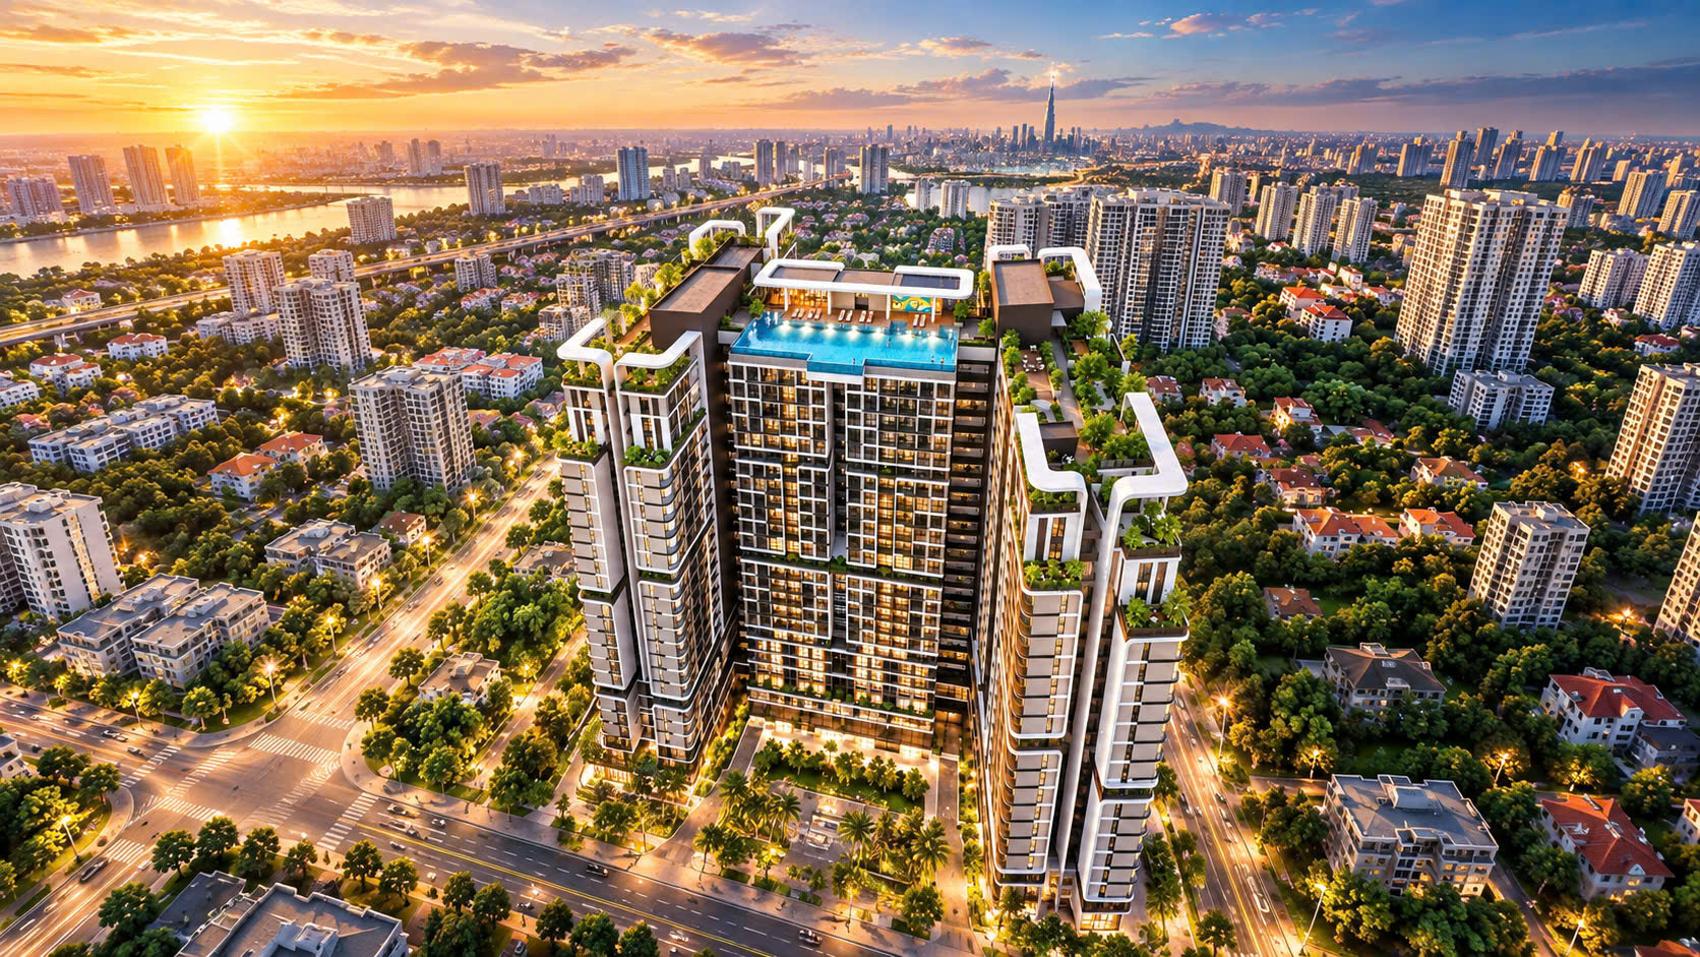
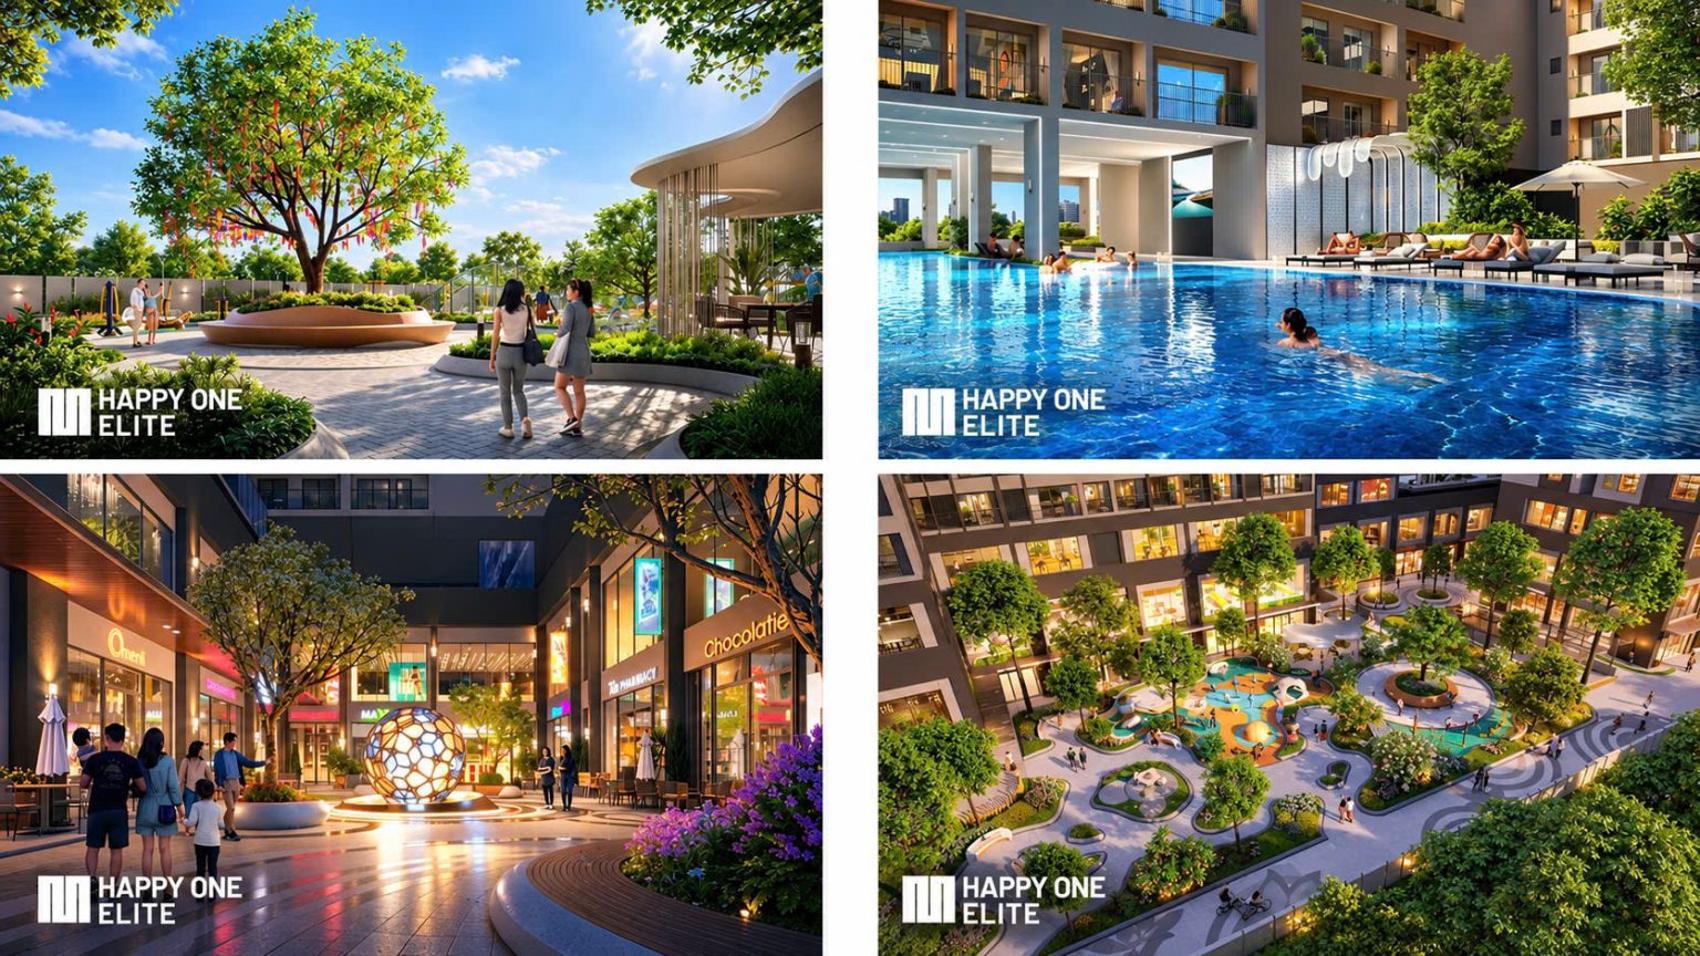
Theo thông tin đã được cung cấp, Happy One Elite được định hướng phát triển tại Tam Bình, TP.HCM, trên khu đất khoảng 8.761 m², gồm một tòa tháp cao 25 tầng và hai tầng hầm. Dự án được giới thiệu với hơn 39 tiện ích phục vụ nhu cầu sinh hoạt của cư dân.
Những thông tin này giúp người quan tâm hình dung sơ bộ về quy mô và định hướng sản phẩm. Tuy nhiên, chúng chưa đủ để xác định dự án phù hợp với nhóm khách hàng nào nhất, cũng chưa cho phép kết luận về hiệu quả đầu tư hay mức độ đáp ứng nhu cầu của từng gia đình.
Để đánh giá cụ thể hơn, người mua cần tiếp cận thông tin về các loại căn hộ, diện tích, cách bố trí mặt bằng, giá bán áp dụng và điều kiện thanh toán được xác nhận tại thời điểm tìm hiểu. Sau đó, mỗi người có thể đối chiếu những dữ kiện này với nhu cầu thực tế của mình.
Nếu mua để ở, câu hỏi nên đặt ra là căn hộ có phù hợp với số thành viên, thói quen sinh hoạt và kế hoạch gia đình trong những năm tới hay không. Người mua cũng cần cân nhắc khả năng sử dụng các tiện ích chung, mức độ thuận tiện trong sinh hoạt và những chi phí liên quan đến việc sở hữu, vận hành căn hộ.
Nếu mua để đầu tư, việc đánh giá cần có thêm các giả định cụ thể về phương án khai thác tài sản, chi phí vốn, chi phí duy trì và thời gian nắm giữ. Những giả định này cần được kiểm tra bằng dữ liệu phù hợp, không thể thay thế bằng số lượng tiện ích hay hình ảnh giới thiệu dự án.
Đối với cả hai nhóm, thông tin về hồ sơ pháp lý và điều kiện giao dịch cần được kiểm tra riêng. Quy mô công trình, thiết kế hay sự kiện động thổ không thay thế cho việc xác minh những điều kiện cần thiết trước khi ký kết và thực hiện nghĩa vụ tài chính.
Như vậy, Happy One Elite nên được đánh giá trên cơ sở sản phẩm cụ thể và mục tiêu của từng khách hàng. Khi chưa có đầy đủ thông tin về từng loại căn hộ, giá bán và điều kiện giao dịch áp dụng, mọi kết luận về mức độ phù hợp cần được giữ ở mức thận trọng.
Mục tiêu mua nhà quyết định cách đánh giá rủi ro
Một trong những sai lầm có thể xảy ra khi tìm hiểu bất động sản là lấy kỳ vọng của người khác làm cơ sở cho quyết định của mình.
Người mua để ở có thể bị thu hút bởi khả năng khai thác cho thuê mà người khác đề cập, dù bản thân cần một nơi ở ổn định và có kế hoạch sử dụng lâu dài. Ngược lại, người mua đầu tư có thể quá chú ý đến trải nghiệm sống hoặc hình ảnh tiện ích mà chưa tính đầy đủ các yếu tố ảnh hưởng đến dòng tiền.
Điều này không có nghĩa hai mục tiêu hoàn toàn tách biệt. Một căn hộ có thể vừa phục vụ nhu cầu ở, vừa có giá trị tài sản trong dài hạn. Tuy nhiên, khi phải lựa chọn giữa các phương án, người mua cần xác định mục tiêu nào là ưu tiên chính và những điều kiện nào không thể thỏa hiệp.
Chẳng hạn, nếu mục tiêu chính là nơi ở lâu dài, khả năng thanh toán bền vững và sự phù hợp với gia đình có thể quan trọng hơn những kỳ vọng chưa được kiểm chứng về giá trị tương lai. Nếu mục tiêu là đầu tư, việc xác định mức vốn có thể sử dụng, thời gian nắm giữ và phương án xử lý khi thị trường không diễn biến như kỳ vọng sẽ có ý nghĩa lớn hơn những nhận định chung về tiềm năng khu vực.
Một quyết định tốt không nhất thiết là lựa chọn sản phẩm có nhiều đặc điểm nổi bật nhất. Đó có thể là lựa chọn phù hợp với nhu cầu, khả năng tài chính và mức độ rủi ro mà người mua có thể chấp nhận.
Từ lựa chọn sản phẩm đến trách nhiệm cung cấp thông tin
Sự khác biệt giữa các nhóm khách hàng cũng đặt ra yêu cầu đối với doanh nghiệp phát triển dự án và đội ngũ tư vấn. Một bộ thông tin chung có thể giúp khách hàng nhận biết sản phẩm, nhưng chưa chắc trả lời được những câu hỏi riêng của từng người.
Người mua để ở cần hiểu cách bố trí căn hộ, công năng sử dụng và các điều kiện liên quan đến sinh hoạt lâu dài. Người mua đầu tư cần có thông tin đủ rõ về sản phẩm và điều kiện giao dịch để tự xây dựng phương án tài chính. Trong cả hai trường hợp, việc phân biệt thông tin đã xác nhận với kế hoạch hoặc kỳ vọng là cần thiết.
Đội ngũ tư vấn vì thế không chỉ có vai trò giới thiệu đặc điểm sản phẩm, mà còn cần giúp khách hàng hiểu giới hạn của từng thông tin. Khi dữ liệu chưa đủ để đưa ra kết luận, cách trả lời phù hợp là nêu rõ phần nào đã có căn cứ và phần nào cần tiếp tục xác minh.
Cách làm này có thể không tạo ra một câu trả lời đơn giản cho mọi khách hàng, nhưng giúp quyết định mua nhà dựa trên nhu cầu và dữ kiện cụ thể hơn. Đối với một giao dịch có giá trị lớn, sự rõ ràng trong quá trình tư vấn có ý nghĩa thiết thực đối với cả người mua lẫn doanh nghiệp.
Cuối cùng, một căn hộ không có giá trị như nhau đối với tất cả mọi người. Giá trị sử dụng phụ thuộc vào cách gia đình sống trong đó; còn giá trị đầu tư phụ thuộc vào mục tiêu, chi phí, thời gian và những điều kiện thực tế của người sở hữu.
Với Happy One Elite Thủ Đức cũng như các dự án căn hộ khác, câu hỏi quan trọng không chỉ là sản phẩm có những gì, mà là những đặc điểm ấy có phù hợp với mục tiêu của người mua hay không. Khi thị trường tiếp tục có thêm các lựa chọn, khả năng xác định đúng nhu cầu và đánh giá đúng dữ kiện có thể trở thành yếu tố quan trọng giúp mỗi người đưa ra quyết định thận trọng hơn.


